
Paušální režim a EET OFF pro veterinární lékaře
Stručný průvodce rozdílem mezi výdajovým paušálem, paušální daní a zákonnou možností EET OFF
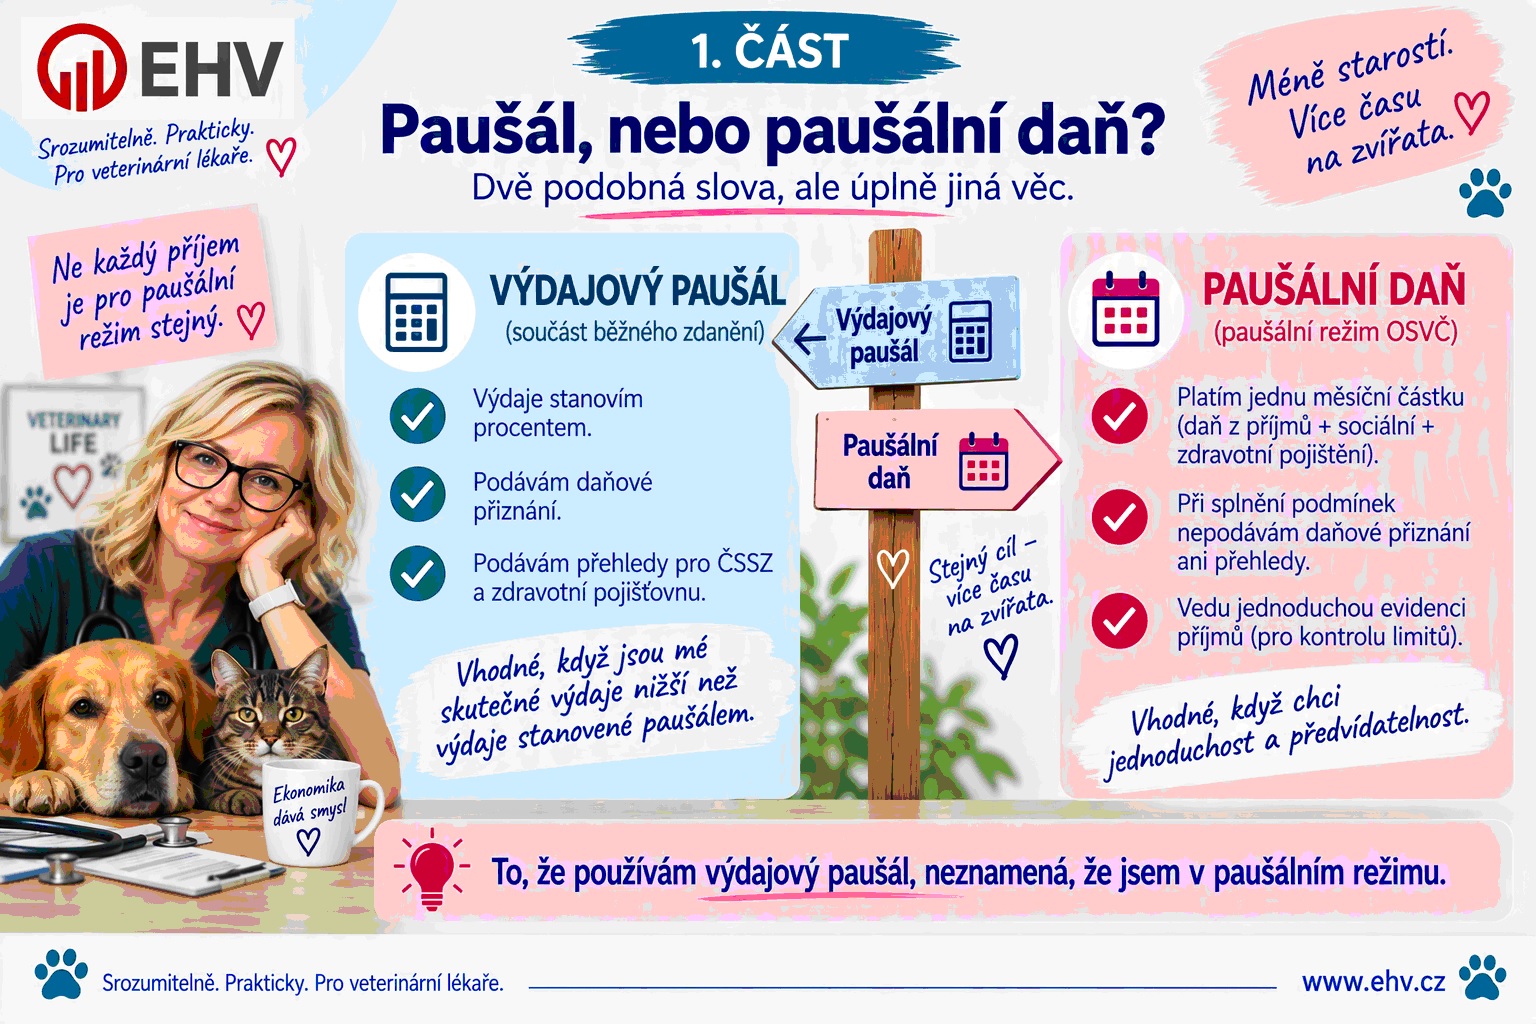
Výdajový paušál a paušální režim nejsou totéž: výdajový paušál je způsob stanovení daňových výdajů. Paušální režim je dobrovolný režim OSVČ, ve kterém se při splnění podmínek platí jedna měsíční částka zahrnující daň z příjmů, sociální a zdravotní pojištění.
Praktický význam: i OSVČ v paušálním režimu musí sledovat výši svých příjmů a druh činnosti, ze které plynou. Právě výše a charakter příjmů rozhodují o správném pásmu a o tom, zda jsou splněny zákonné podmínky.
| Používání výdajového paušálu samo o sobě neznamená, že je OSVČ v paušálním režimu. |
I. pásmo: u veterináře rozhoduje i druh příjmů
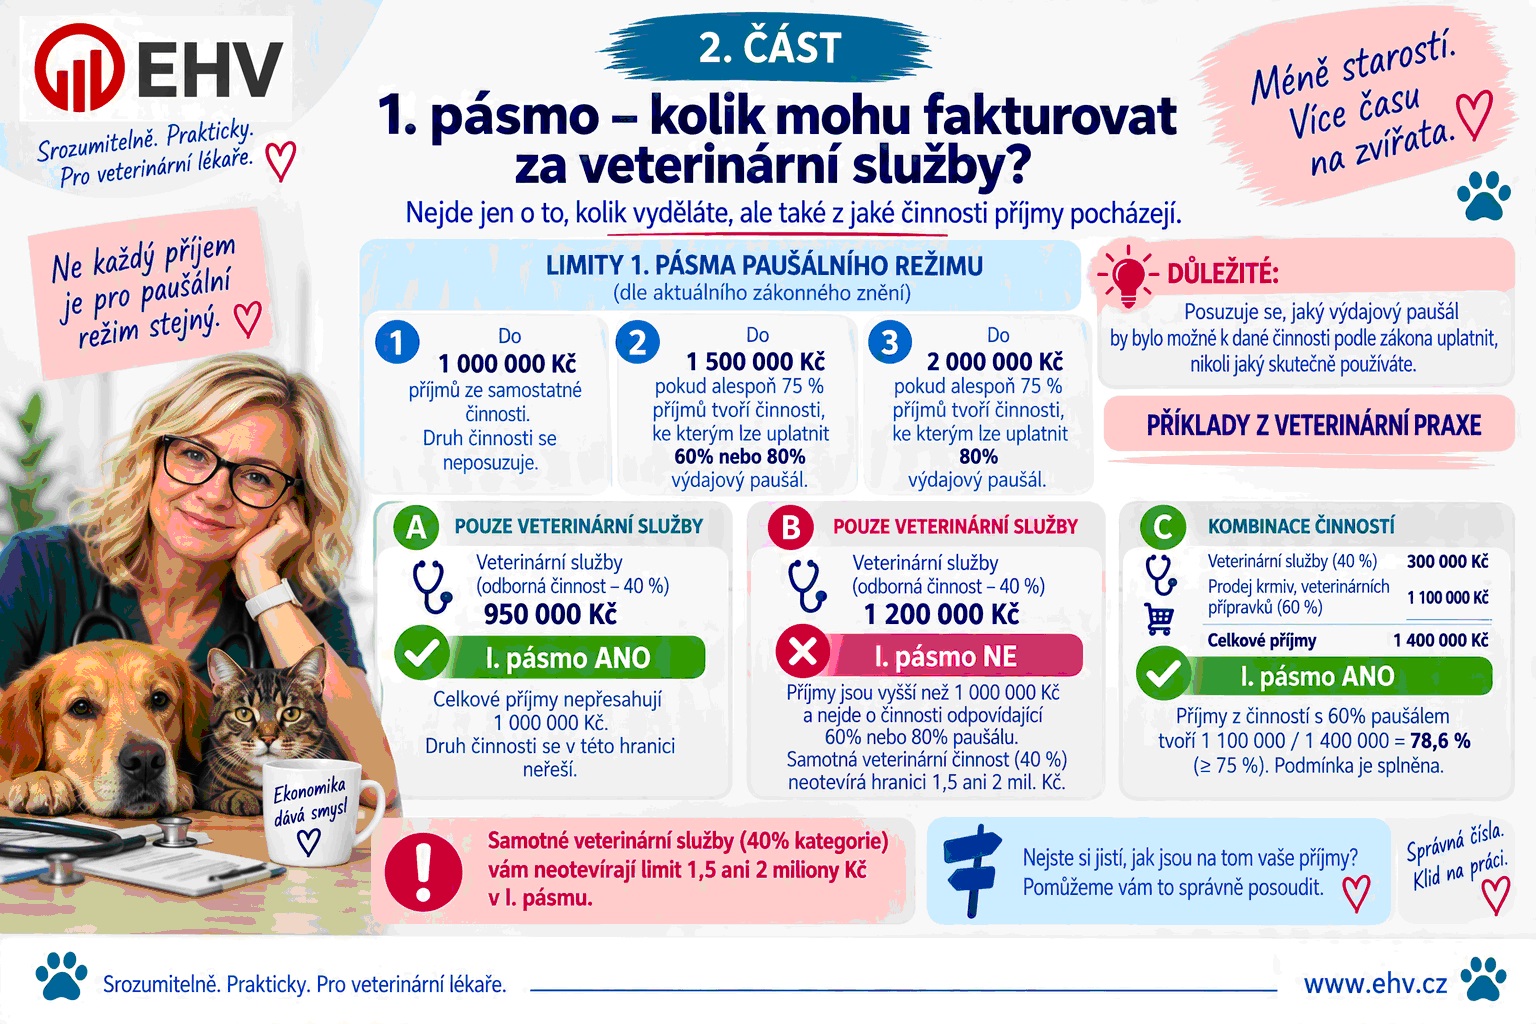
Do 1 000 000 Kč: pro zařazení do I. pásma se druh samostatné činnosti neřeší. Rozhoduje celková výše příjmů ze samostatné činnosti.
Nad 1 000 000 Kč: už nestačí hlídat pouze celkovou částku. Do 1 500 000 Kč musí alespoň 75 % příjmů pocházet z činností, u nichž lze uplatnit 60% nebo 80% výdajový paušál. Do 2 000 000 Kč musí alespoň 75 % příjmů pocházet z činností, u nichž lze uplatnit 80% výdajový paušál.
Veterinární odborná činnost: pokud odpovídá 40% kategorii, sama o sobě veterináři neotevírá zvýšený limit 1,5 nebo 2 miliony Kč v I. pásmu. U kombinace činností je proto nutné příjmy správně rozdělit a doložit. Modelový příklad předpokládá, že prodej zboží představuje skutečně samostatnou živnostenskou činnost, ke které lze uplatnit 60% výdajový paušál; toto zařazení nelze odvodit jen z názvu položky na faktuře.
| Nejde jen o to, kolik veterinář fakturuje. Rozhoduje také, za jakou činnost příjem vznikl. |
EET OFF: zákonná možnost pro vybrané OSVČ
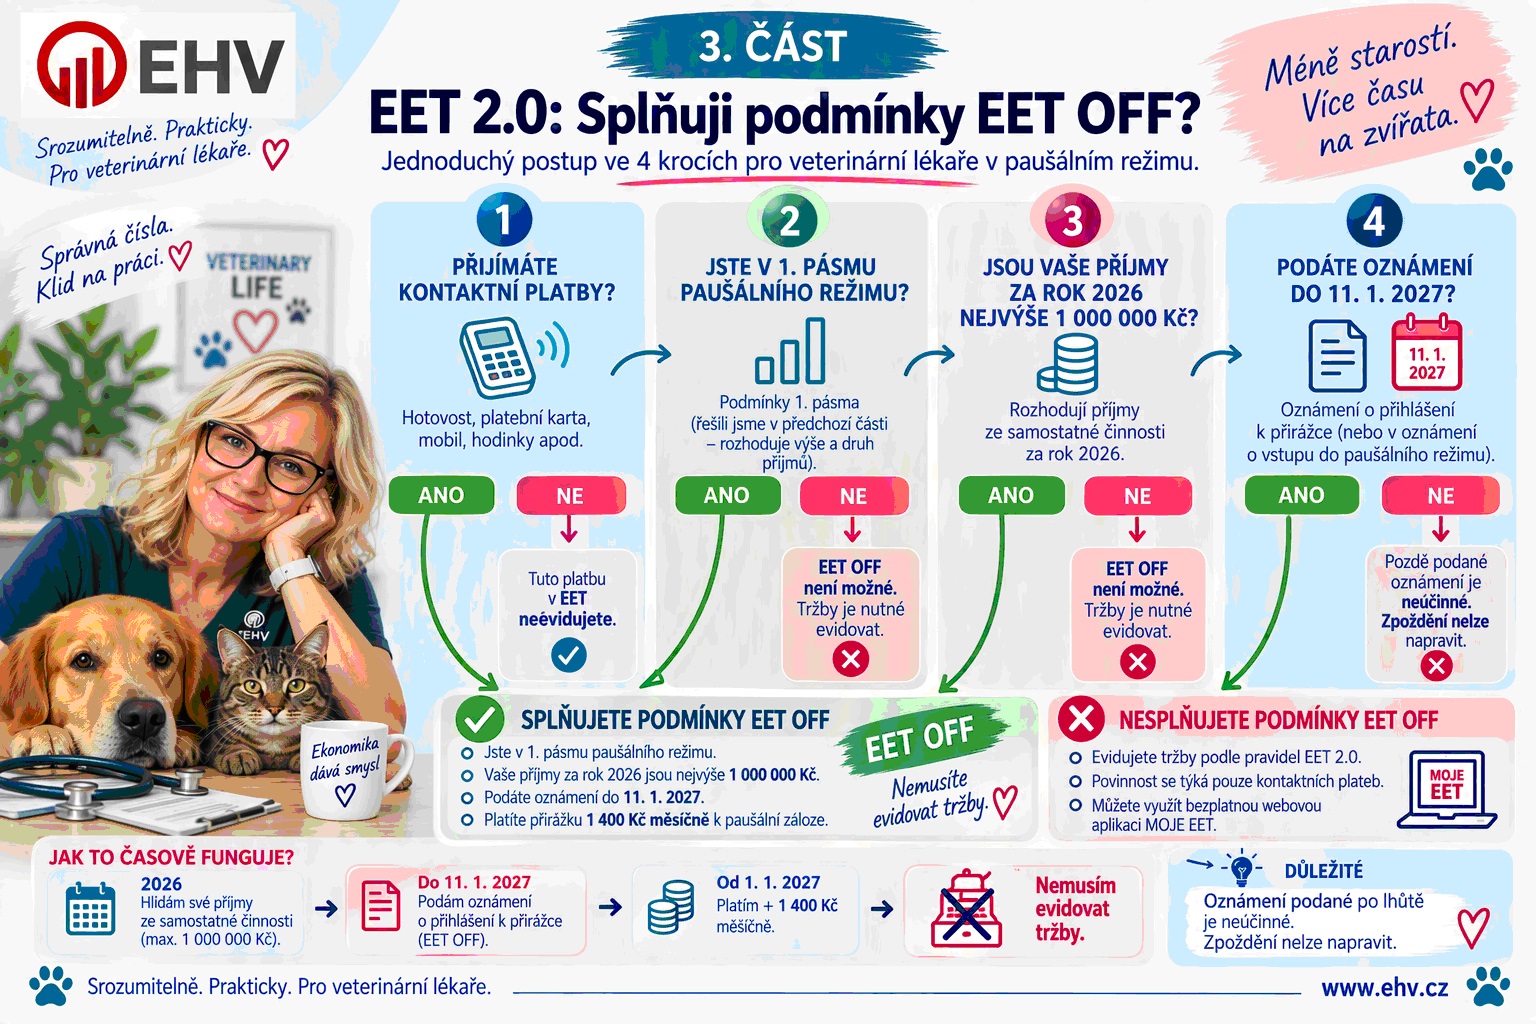
Základní podmínky: OSVČ musí být v I. pásmu paušálního režimu a její příjmy ze samostatné činnosti za rok 2026 nesmějí přesáhnout 1 000 000 Kč.
Oznámení a lhůta: oznámení o přihlášení k přirážce je nutné podat nejpozději do 11. ledna 2027. Pozdě podané oznámení je neúčinné a zpoždění nelze napravit.
Přirážka: při splnění podmínek se k paušální záloze hradí 1 400 Kč měsíčně. Samotné zařazení do I. pásma však EET OFF automaticky nezajišťuje.
| I. PÁSMO PAUŠÁLNÍHO REŽIMU - ROK 2027 | 9 661 Kč měsíčně* |
| PŘIRÁŽKA EET OFF | + 1 400 Kč měsíčně |
| I. PÁSMO + EET OFF | 11 061 Kč měsíčně* |
* Částka 9 661 Kč pro rok 2027 je orientační výpočet podle aktuálních zákonných parametrů. Finanční správa ke dni 18. 10. 2026 oficiální tabulku částek pro rok 2027 ještě nezveřejnila. Některé odborné zdroje uvádějí 9 662 Kč podle odlišného postupu zaokrouhlení. Přirážka EET OFF 1 400 Kč je potvrzena oficiálním webem EET 2.0.
| Pro EET OFF platí samostatná hranice příjmů: nejvýše 1 000 000 Kč za rok 2026. |
Které platby se evidují a co může vyloučit možnost EET OFF?
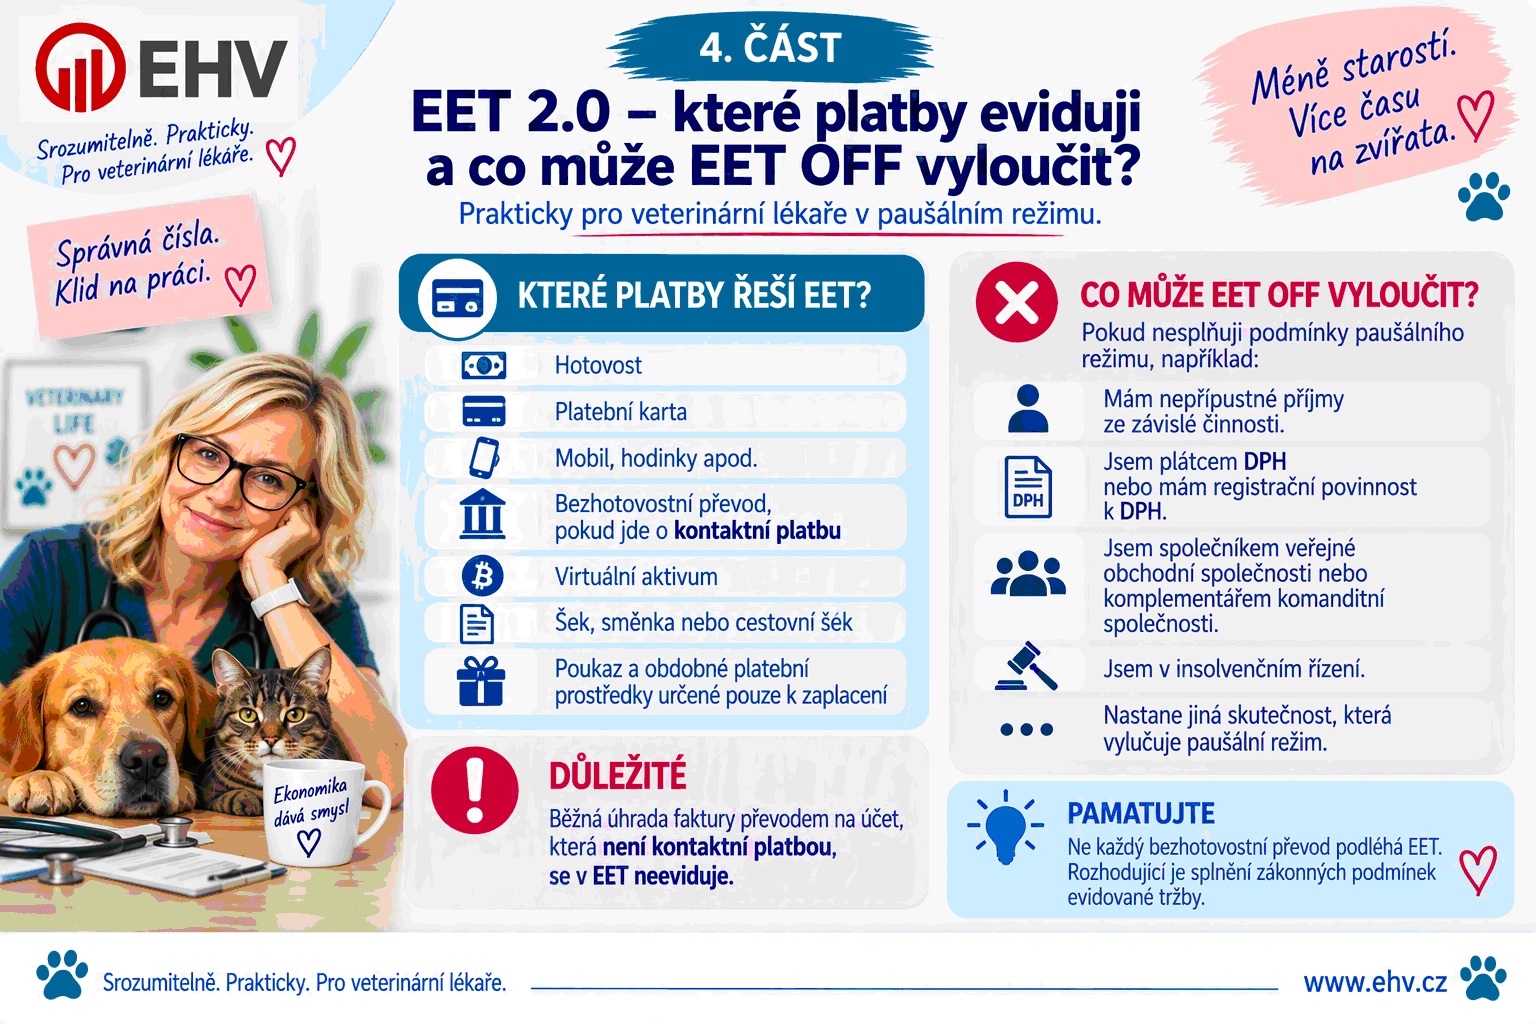
1. Platby: nejprve je třeba posoudit, zda konkrétní přijatá platba spadá do zákonného vymezení evidované tržby.
2. Pásmo: OSVČ musí splňovat podmínky I. pásma paušálního režimu.
3. Limit: příjmy ze samostatné činnosti za rok 2026 nesmějí přesáhnout 1 000 000 Kč.
4. Oznámení: přihlášení k přirážce musí být podáno nejpozději do 11. ledna 2027; následně se hradí přirážka 1 400 Kč měsíčně.
Pozor na platební terminál třetí strany
Příklad: veterinární lékař používá platební terminál společnosti XXX. Klient uhradí veterinární službu kartou, platbu nejprve přijme společnost XXX a následně, například jednou měsíčně, odešle veterinárnímu lékaři souhrnnou částku.
Samotný následný převod na účet veterinárního lékaře neznamená, že původní platby klientů automaticky nepodléhají EET. Rozhodující je právní vztah mezi veterinárním lékařem a společností XXX a způsob, jakým společnost XXX platby přijímá a eviduje.
Zákon č. 180/2026 Sb. výslovně upravuje nepřímé zastoupení (§ 9) i možnost pověřit jiného poplatníka evidováním tržeb (§ 10). Je proto nutné zkontrolovat smlouvu a podmínky poskytovatele terminálu a určit, v jakém postavení společnost XXX platby přijímá.
Praktický závěr: měsíční přeposlání vybraných peněz na bankovní účet veterinárního lékaře samo o sobě neřeší evidenční režim původních kontaktních plateb klientů.
| I. pásmo automaticky neznamená EET OFF. Rozhoduje limit příjmů, včasné oznámení a splnění všech zákonných podmínek. |
Kdy se do I. pásma paušálního režimu nelze přihlásit?
Před podáním oznámení je potřeba zkontrolovat nejen výši a skladbu příjmů, ale také ostatní zákonné podmínky. Samotné splnění podmínek ještě neznamená, že je paušální režim pro konkrétní OSVČ finančně výhodný.
| NE – DPH | OSVČ je plátcem DPH nebo má registrační povinnost k DPH, s výjimkou registrační povinnosti identifikované osoby. |
| NE – Příjmy a zvolené pásmo | Příjmy ze samostatné činnosti za předchozí rok nesplňují limit a požadovanou skladbu příjmů pro I. pásmo. |
| NE – Zaměstnání | OSVČ má příjmy ze závislé činnosti, s výjimkou příjmů zdaňovaných srážkovou daní. |
| NE – Insolvence | Proti OSVČ je vedeno insolvenční řízení. |
| NE – Účast ve společnosti | OSVČ je společníkem veřejné obchodní společnosti nebo komplementářem komanditní společnosti. |
| NE – Pojištění | Osoba nesplňuje postavení OSVČ podle předpisů o důchodovém a veřejném zdravotním pojištění. |
| NE – Oznámení | Oznámení o vstupu nebylo podáno řádně a v zákonné lhůtě. |
Pozor při zahájení samostatné činnosti během roku: zákon navíc hodnotí příjmy dosažené před zahájením samostatné činnosti. U zdanitelných příjmů z kapitálového majetku, nájmu a ostatních příjmů platí za stanovených podmínek souhrnný limit 50 000 Kč.
| Nestačí říct: „Jsem pod dvěma miliony, takže patřím do I. pásma.“ Rozhoduje také druh příjmů a ostatní zákonné podmínky. |
A na závěr trochu veterinární ekonomiky…
„Jsem pod dvěma miliony, takže jsem v prvním pásmu.“
To je zhruba stejně přesná diagnóza jako: „Má čtyři nohy, takže je zdravý.“ ??
Nejdřív příjmy. Potom jejich druh. Pak pásmo. A teprve potom paušál.
Ing. Edita Heitel, MBA
outsourcing pro KVL ČR
Právní stav a zdroje
- Zákon č. 586/1992 Sb., o daních z příjmů, zejména úprava paušálního režimu a výdajů procentem z příjmů.
- Zákon č. 180/2026 Sb., o evidenci tržeb a o změně některých dalších zákonů.
- Finanční správa ČR: podmínky vstupu do paušálního režimu, informace k institutu paušální daně pro rok 2025 a 2026 a tisková zpráva ke snížení zálohy I. pásma na 9 162 Kč od července 2026.
- Oficiální informační web EET 2.0: režim EET OFF a měsíční přirážka 1 400 Kč.
Materiál je zpracován podle právního stavu ověřeného k 18. 10. 2026. Při konkrétním posouzení je nutné vycházet ze skutečné povahy činností a plateb dané OSVČ.